
Fundacja rodzinna, umowa spółki, testament i konstytucja rodzinna mogą porządkować sukcesję. Żaden z tych dokumentów nie odpowie jednak samodzielnie na pytanie, kto ma prawo zatrzymać dywidendę, zmienić strategię, sprzedać kluczowe aktywo albo odwołać członka zarządu, gdy interes rodziny i interes przedsiębiorstwa zaczynają się rozchodzić.
W firmie prowadzonej przez założyciela odpowiedź często mieści się w jednej osobie. Właściciel reprezentuje kapitał, podejmuje decyzje zarządcze, rozstrzyga rodzinne spory i bywa ostatecznym źródłem płynności. Ten model może działać przez lata, ponieważ sprzeczności między rolami są rozwiązywane natychmiast — w głowie właściciela.
Sukcesja rozdziela to, co wcześniej było połączone. I właśnie wtedy okazuje się, że firma ma strukturę prawną, ale nie ma modelu właścicielskiego.
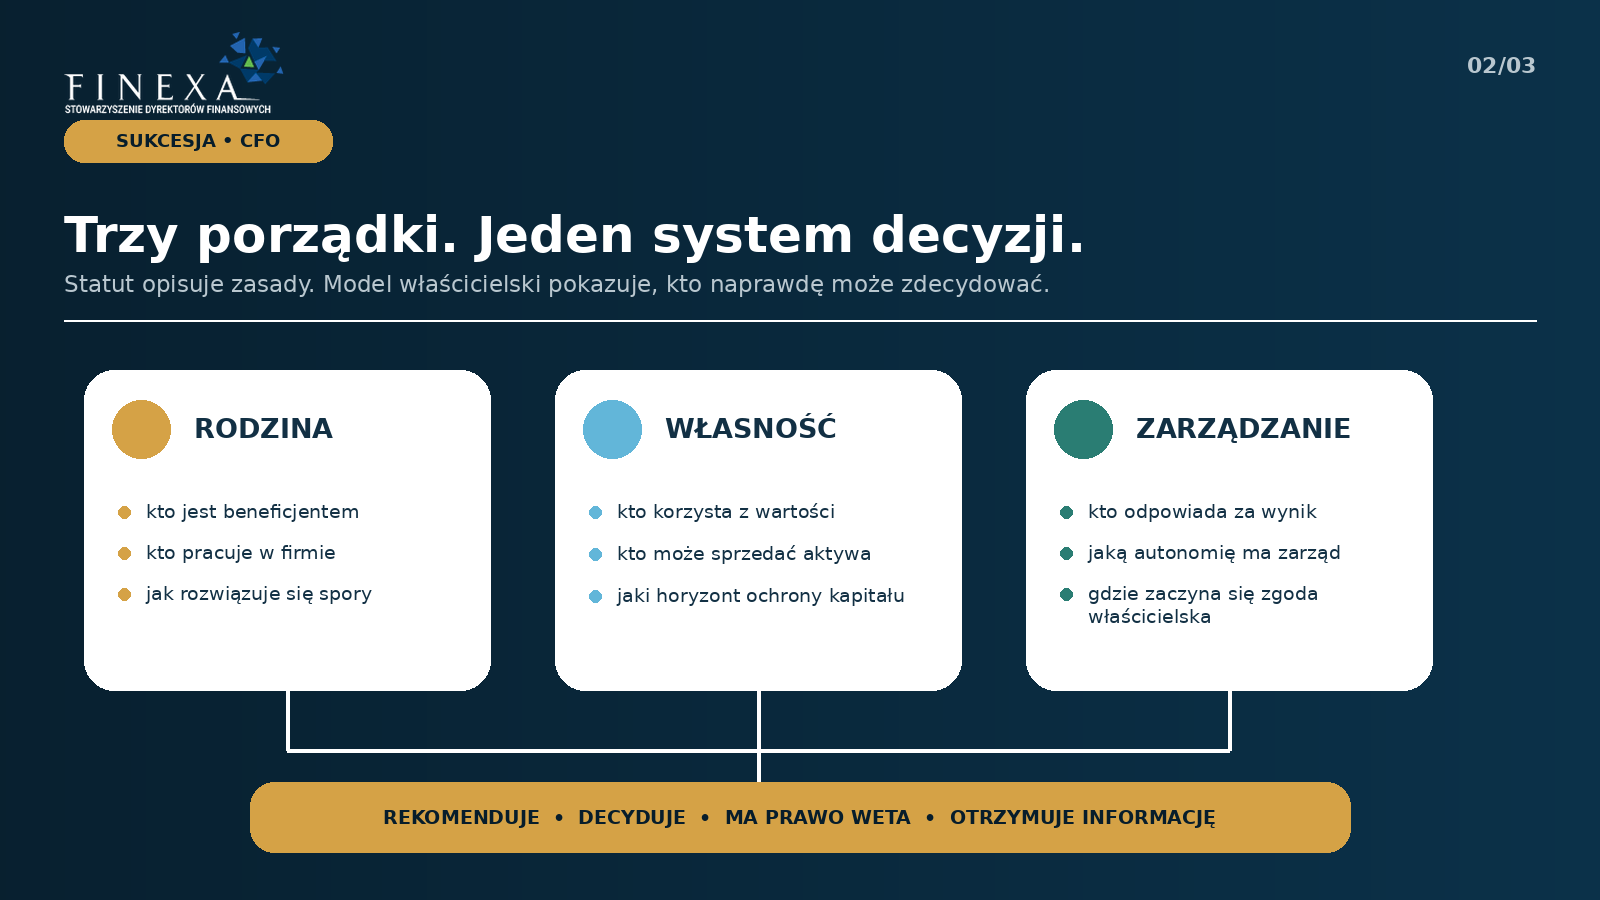
Trzy porządki, trzy różne pytania
- Własność. Kto ma korzystać z wartości zgromadzonego majątku, kto może go sprzedać i w jakim horyzoncie powinien być chroniony?
- Zarządzanie. Kto odpowiada za strategię, wynik, płynność i ryzyko operacyjne? Jak szeroką autonomię ma zarząd, a które decyzje wymagają zgody właścicielskiej?
- Rodzina. Kto jest beneficjentem, kto pracuje w firmie, według jakich zasad członkowie rodziny otrzymują wynagrodzenie, dywidendę lub świadczenia i jak rozwiązuje się spory?
Założyciel może poruszać się pomiędzy tymi porządkami bez formalnego przełączania roli. Następca, zewnętrzny CEO, zarząd fundacji i rada nadzorcza nie mają takiego komfortu. Potrzebują jasnej odpowiedzi, z jakiej pozycji podejmowana jest dana decyzja.
Największy konflikt często dotyczy gotówki
Rodzina może uzgodnić wspólną wizję i nadal wejść w konflikt, gdy pojawią się liczby. Spółka operacyjna potrzebuje środków na inwestycję, kapitał obrotowy i obsługę długu. Fundacja ma finansować świadczenia. Część beneficjentów pracuje w przedsiębiorstwie i chce reinwestować zysk. Inni nie są związani z firmą operacyjnie i oczekują przewidywalnego dochodu.
Każda z tych potrzeb może być racjonalna. Nie da się jednak zaspokoić wszystkich bez reguł kapitałowych.
Dlatego polityka dywidendowa w firmie rodzinnej nie powinna być prostym procentem zysku netto. Powinna uwzględniać minimalną płynność, kowenanty, plan inwestycyjny, zapotrzebowanie na kapitał obrotowy, odporność na spadek wyniku oraz zobowiązania fundacji. Dopiero nadwyżka po spełnieniu tych warunków może być podstawą decyzji właścicielskiej.
CFO nie decyduje, ile rodzina „powinna dostać”. Powinien natomiast uczciwie pokazać, ile grupa może wypłacić bez przerzucania kosztu na przyszłą kondycję przedsiębiorstwa.
Prawa decyzyjne zamiast listy stanowisk
Schemat organizacyjny mówi, kto komu podlega. W sukcesji ważniejsze jest, kto ma prawo podjąć konkretną decyzję.
Inwestycja przekraczająca określony próg może należeć do zarządu spółki, ale sprzedaż kluczowego zakładu już do właściciela. Polityka świadczeń może należeć do organów fundacji, lecz musi respektować ograniczenia płynnościowe. Zatrudnienie członka rodziny powinno podlegać regułom rynkowym, a nie głosowaniu beneficjentów. Zmiana CEO wymaga innej procedury niż ocena jego rocznego wyniku.
Dojrzały model powinien dla najważniejszych decyzji określić cztery elementy:
- kto przygotowuje rekomendację,
- kto podejmuje decyzję,
- kto ma prawo weta,
- na podstawie jakich informacji decyzja jest podejmowana.
Bez tego governance staje się kalendarzem posiedzeń, a nie systemem podejmowania decyzji.
Informacja musi być zaprojektowana pod role
Założyciel często oczekuje szczegółu, ponieważ zna każdy etap działalności. Zewnętrzna rada nadzorcza potrzebuje informacji o ryzyku i odchyleniach. Beneficjent powinien rozumieć źródła świadczeń, ale nie musi otrzymywać pełnego operacyjnego raportu handlowego. Następca potrzebuje natomiast obrazu decyzji, a nie wyłącznie historycznego rachunku wyników.
Jednego pakietu raportowego nie da się wysłać wszystkim i uznać sprawy za załatwioną. CFO powinien zaprojektować architekturę informacji odpowiadającą odpowiedzialności każdej grupy. W przeciwnym razie jedni będą otrzymywać za mało, inni za dużo, a najważniejsze decyzje nadal będą podejmowane poza formalnym obiegiem.
Fundacja rodzinna nie naprawi niesprawnej firmy
Aktualny rządowy przegląd ustawy trafnie wraca do rozdzielenia własności, zarządzania i relacji rodzinnych. Rozważa również dodatkowe organy doradcze, obowiązek ujawniania konfliktu interesów oraz zmiany w audycie. To ważne rozwiązania. Nie zastąpią jednak pracy, którą firma i rodzina muszą wykonać przed wpisaniem zasad do dokumentów.
Jeśli właściciel nadal zatwierdza każdą większą płatność, zarząd nie ma rzeczywistej autonomii, a polityka świadczeń jest zbiorem indywidualnych obietnic, fundacja utrwali zależność zamiast ją usunąć. Zmieni się właściciel udziałów, ale nie sposób działania przedsiębiorstwa.
Dlatego CFO powinien wejść do procesu przed finalizacją struktury, nie po niej. Jego zadaniem jest przetestowanie, czy projektowane prawa i obowiązki dają się przełożyć na przepływy pieniężne, raporty, limity decyzyjne i zachowanie organizacji w gorszym scenariuszu.
Sukcesja zaczyna się przed dokumentami
Dobry model właścicielski nie eliminuje konfliktów. Sprawia, że konflikt ma miejsce, właściciela decyzji i regułę rozstrzygnięcia. Nie odbiera rodzinie wpływu. Oddziela wpływ właścicielski od ingerencji operacyjnej. Nie ogranicza zarządu dla samej kontroli. Określa, za co zarząd realnie odpowiada i po czym zostanie oceniony.
Dokumenty są potrzebne, ponieważ utrwalają ustalenia i nadają im skutki prawne. Ale ich jakość zależy od jakości wcześniejszej rozmowy o władzy, pieniądzach i odpowiedzialności.
Statut może opisać organy fundacji. Dopiero model właścicielski pokazuje, czy te organy będą zdolne podejmować decyzje, gdy założyciel przestanie być ostatecznym arbitrem.
Źródła: Projekt przeglądu ustawy o fundacji rodzinnej z 11 czerwca 2026 r.; Ł. Martyniec, P. Rataj, „Dylematy sukcesyjne w firmie wielorodzinnej”, Magazyn Firm Rodzinnych RELACJE nr 3/2022; M. Kuik, M. Jabłońska, „Pięć filarów bezpieczeństwa firmy rodzinnej”, RELACJE nr 3/2022.
Artykuł nie stanowi porady prawnej ani podatkowej.